Dushanba kuni oltin (XAU/USD) keskin savdo bosimi ostida qoldi va so‘nggi 13 oy ichidagi eng past darajalariga tushdi. Qimmatbaho metal Yaqin Sharqdagi geosiyosiy taranglik kuchayganiga qaramay, tiklanishga faqat cheklangan urinishlar qilmoqda, holbuki bunday vaziyat odatda xavfsiz aktivlar talabini qo‘llab-quvvatlashi kerak bo‘lardi.
Biroq, geosiyosiy noaniqlik oltin zaifligining asosiy omili emas. Bozordagi ishtirokchilarning Federal Reserve (Fed)ning kelajakdagi foiz stavkalari bo‘yicha yo‘nalishiga oid kutilmalarini sezilarli darajada qayta ko‘rib chiqishi AQSh dollarini qo‘llab-quvvatlamoqda va G‘aznachilik obligatsiyalari daromadliligini oshirmoqda. Ushbu omillar kombinatsiyasi foiz daromadi keltirmaydigan aktiv uchun ayniqsa noqulay sharoitlar yaratmoqda.
Yaqinda e’lon qilingan AQSh inflyatsiya ma’lumotlari pul-kredit siyosati istiqboliga oid bozor kutilmalarini sezilarli ravishda o‘zgartirdi. Foiz stavkalari pasayishini kutish o‘rniga, investorlar inflyatsion bosim avval o‘ylanganidan ham barqarorroq ekanini inobatga olib, navbatdagi pul-kredit shtranglash (tightening) bosqichi ehtimolini tobora ko‘proq muhokama qilmoqda. Asosiy Consumer Price Index (CPI) inflyatsiyasi ketma-ket uchinchi oyda, oktabrda ham konsensus prognozlaridan yuqori bo‘ldi, Producer Price Index (PPI) ma’lumotlari esa narxlar bosimining barqarorligiga doir xavotirlarni yanada kuchaytirdi.
MUFG tahlilchilari bu qayta baholash ko‘lamiga e’tibor qaratib, shunday deydi: “Bozor ishtirokchilari AQShning asosiy CPI ko‘rsatkichi oktabrda ketma-ket uchinchi oyda kutilganidan yuqori chiqqach va Fed yanada hawkish ohangni qabul qilgach, yanada agressiv Fed shtranglash siklini narxlashni boshladi.” Bankga ko‘ra, “AQSh foiz stavkalari bozori endi tobora ko‘proq dekabr, yanvar va mart oylarida ketma-ket uch marta stavka oshirilishini narxlamoqda va bu amaldagi federal fondlar stavkasini 4,6% darajasiga olib kelishi mumkin.”
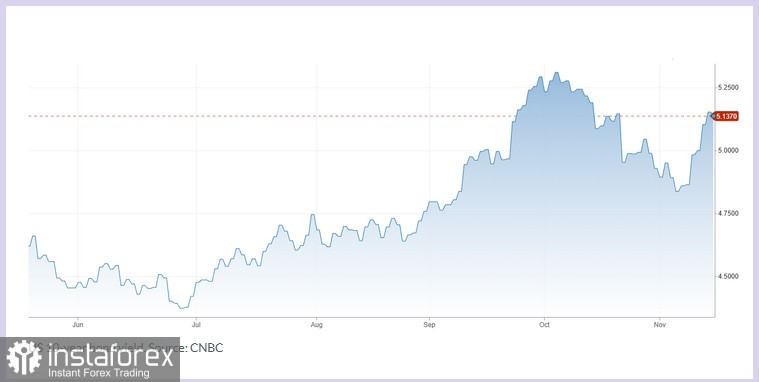
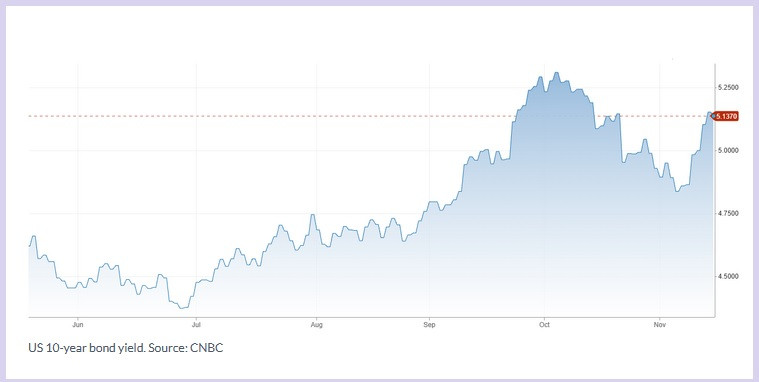
Foiz stavkalari bo‘yicha kutilmalarning bunday qayta ko‘rib chiqilishi oltin uchun jiddiy to‘siqqa aylandi. Yuqori foiz stavkalari daromad keltirmaydigan aktivni ushlab turishning imkoniyat xarajatini oshiradi, oshayotgan G‘aznachilik obligatsiyalari daromadliligi esa qat’iy daromadli (fixed-income) instrumentlarni jozibaliroq qiladi. 10 yillik AQSh G‘aznachilik obligatsiyalari daromadliligi 5% dan oshdi, hafta davomida 30 bazis punktga ko‘tarildi va 2025-yil aprelidan beri eng kuchli haftalik o‘sishni qayd etdi.
Geosiyosiy vaziyat oltin narxlari istiqbolini yanada murakkablashtirmoqda. Bahrayndagi AQSh harbiy obyektlariga Eron dronlari hujum qilgani haqidagi xabarlar ortidan AQSh va Eron o‘rtasidagi taranglik kuchaydi. Shu bilan bir paytda, Hurmuz bo‘g‘ozidagi neft tankerlariga oid hodisalar global energiya ta’minotidagi ehtimoliy uzilishlar borasida xavotir uyg‘otdi.
Odatdagi sharoitlarda bunday voqealar investorlar qimmatbaho metalni xavfsiz aktiv sifatida qidirgani bois, oltin narxlarini qo‘llab-quvvatlashi mumkin edi. Ammo hozirgi sharoitda bozor reaksiyasi boshqacha: kapital tobora ko‘proq asosiy xavfsiz instrument sifatida AQSh dollariga oqmoqda. Shu bilan birga, neft narxlarining yanada oshishi ehtimoli qo‘shimcha inflyatsion bosim xatarini yuzaga keltirmoqda, bu esa Federal Reserve’ni cheklovchi (restriktiv) pul-kredit siyosatini uzoqroq muddat saqlab qolishga undashi mumkin.
Natijada g‘ayrioddiy vaziyat shakllanmoqda: geosiyosiy noaniqlik oltin narxlariga bosim o‘tkazayotgan omillarni bilvosita kuchaytirmoqda. Taranglikning kuchayishi qimmatbaho metalga bo‘lgan talabni albatta kamaytiradi, deb bo‘lmaydi. Ammo kuchaygan AQSh dollari va qayta ko‘rib chiqilgan foiz stavkalari kutilmalari xavfsiz aktiv sifatida sotib olish oqibatlarini bosib ketmoqda. Shuning uchun oltin geosiyosiy rivojlanishlardan odatda kutiladigan, narxni yuqoriga suradigan qo‘llab-quvvatlashni olayotgani yo‘q.
Fed rasmiylarining so‘nggi izohları ham davom etuvchi pul-kredit shtranglashiga oid kutilmalarni mustahkamladi. Federal Reserve Bank of Kansas City prezidenti Jeff Schmid inflyatsiya hanuz “noqulay darajada yuqori” — markaziy bankning 2% maqsadidan ancha baland ekanini ta’kidladi va narxlar bo‘yicha barqaror bosimni jilovlash zarurligini uqtirdi. Federal Reserve Bank of Boston prezidenti Susan Collins ham siyosatchilar “foiz stavkalarini avval o‘ylanganidan ko‘ra ko‘proq oshirishga majbur bo‘lishlari mumkinligini” qayd etib, keyingi shtranglashga nisbatan bosqichma-bosqich yondashuv tarafdori ekanini bildirdi.
CME FedWatch Tool ma’lumotlariga ko‘ra, bozor hozirda dekabrda 25 bazis punktga foiz stavkasini oshirish ehtimolini qariyb 92% deb baholamoqda, kattaroq — 50 bazis punktlik oshirish ehtimoli esa taxminan 8% atrofida. Bundan tashqari, treyderlar yanvar va mart oylarida ham qo‘shimcha foiz stavkasi oshirilishi ehtimolini narxlashmoqda. Aynan shu kutilmalar oltin geosiyosiy xatarlar ortib borayotganiga qaramay, pasayishda davom etayotganini asosan izohlaydi.
Texnik nuqtai nazardan, kunlik oltin grafikida bozor kayfiyati sezilarli darajada yomonlashgan. XAU/USD 3 830 dollar darajasini sinovdan o‘tkazdi va uni oylik minimum sifatida shakllantirdi. Relative Strength Index (RSI) 35 atrofida, bu impulsning zaiflashayotganini ko‘rsatadi, biroq hali chuqur “oversold” holatini tasdiqlamaydi. Shu bilan birga, oltin 100 kunlik va 200 kunlik Simple Moving Average (SMA) chiziqlaridan pastda savdo qilmoqda, bu esa salbiy bozor kayfiyatini yana bir bor tasdiqlaydi. 3 830 dollardan ishonchli pastga chiqib ketish psixologik jihatdan muhim 3 800 dollar darajasiga tomon yo‘lni ochadi. Bunday rivojlanish amaldagi “bearish” kayfiyatni kuchaytiradi.
Boshqa tomondan, 3 830 dollardan yuqorida tutib qolish vaqtinchalik tiklanish uchun imkon berishi mumkin. Biroq oltin texnik manzarasida sezilarli yaxshilanishga erishish uchun 4 100 dollar darajasiga qaytishi kerak bo‘ladi. Bu daraja 20 kunlik SMA dan yuqoriroqda joylashgan. Hozirgi bosqichda asosiy savol geosiyosiy taranglik saqlanib qoladimi yo‘qmi, degan savol emas, balki Federal Reserve’ning hawkish pozitsiyasi oltin narxlarining tiklanishi uchun yetarli maydon qoldiradimi-yo‘qmi, shudir. AQSh dollari yuqori foiz stavkalari kutilmalari fonida kuchli bo‘lib qolayotgan ekan, hatto kuchayib borayotgan geosiyosiy noaniqlik ham qimmatbaho metalning pasayish tendensiyasini teskarisiga aylantirishi ehtimoli past bo‘lib qolaveradi.