Vào thứ Hai, vàng (XAU/USD) tiếp tục chịu áp lực bán mạnh, giảm xuống mức thấp nhất trong 13 tháng qua. Kim loại quý này chỉ nỗ lực hồi phục rất hạn chế dù căng thẳng địa chính trị tại Trung Đông đang leo thang – một diễn biến thông thường sẽ hỗ trợ nhu cầu đối với các tài sản trú ẩn an toàn trong bối cảnh khác.
Tuy nhiên, mức độ bất ổn địa chính trị không phải là nguyên nhân chính dẫn đến sự suy yếu của vàng. Thay vào đó, việc thị trường đánh giá lại một cách đáng kể kỳ vọng về lộ trình lãi suất tương lai của Cục Dự trữ Liên bang Mỹ (Fed) đang hỗ trợ đồng USD và đẩy lợi suất trái phiếu Kho bạc tăng cao. Sự kết hợp của các yếu tố này tạo ra môi trường đặc biệt bất lợi đối với một tài sản không mang lại thu nhập lãi như vàng.
Các số liệu lạm phát mới nhất của Mỹ đã làm thay đổi mạnh mẽ kỳ vọng của giới đầu tư về triển vọng chính sách tiền tệ. Thay vì trông đợi chi phí đi vay giảm xuống, nhà đầu tư ngày càng cân nhắc khả năng về một vòng thắt chặt tiền tệ mới, khi các áp lực lạm phát tỏ ra dai dẳng hơn nhiều so với dự báo trước đó. Lạm phát theo chỉ số giá tiêu dùng lõi (Core CPI) đã vượt dự báo đồng thuận tháng thứ ba liên tiếp vào tháng 10, trong khi dữ liệu chỉ số giá sản xuất (PPI) càng làm gia tăng lo ngại về áp lực giá kéo dài.
Các nhà phân tích tại MUFG nhấn mạnh quy mô của sự điều chỉnh kỳ vọng này, cho rằng “các thành phần thị trường đã bắt đầu định giá một chu kỳ thắt chặt mạnh mẽ hơn của Fed sau khi CPI lõi của Mỹ vượt kỳ vọng tháng thứ ba liên tiếp vào tháng 10 và Fed chuyển sang giọng điệu diều hâu hơn.” Theo ngân hàng này, “thị trường lãi suất Mỹ hiện ngày càng định giá ba lần tăng lãi suất liên tiếp vào tháng 12, tháng 1 và tháng 3, có thể đưa lãi suất hiệu dụng quỹ liên bang lên mức 4,6%.”
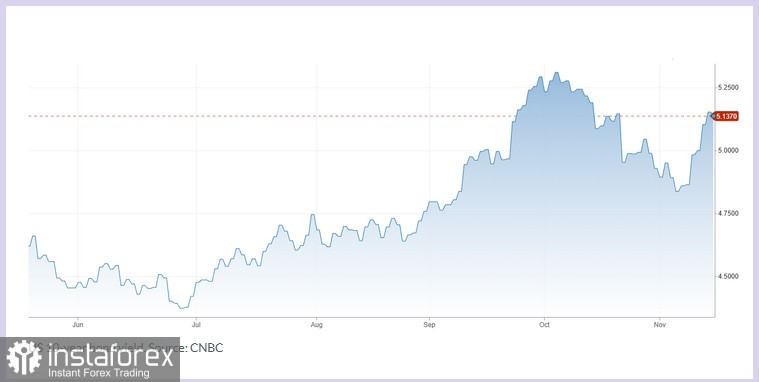
Việc đánh giá lại kỳ vọng lãi suất đã trở thành một trở ngại đáng kể đối với vàng. Lãi suất cao hơn làm tăng chi phí cơ hội của việc nắm giữ một tài sản không sinh lãi, trong khi lợi suất trái phiếu Kho bạc tăng khiến các công cụ thu nhập cố định trở nên hấp dẫn hơn. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã vượt 5%, tăng 30 điểm cơ bản trong tuần, đánh dấu mức tăng tuần mạnh nhất kể từ tháng 4/2025.
Bối cảnh địa chính trị càng làm triển vọng giá vàng trở nên phức tạp hơn. Căng thẳng giữa Mỹ và Iran gia tăng sau các báo cáo về việc Iran tấn công bằng máy bay không người lái vào các cơ sở quân sự của Mỹ tại Bahrain. Đồng thời, các sự cố liên quan đến tàu chở dầu tại eo biển Hormuz làm dấy lên lo ngại về khả năng gián đoạn nguồn cung năng lượng toàn cầu.
Trong điều kiện thông thường, những diễn biến như vậy sẽ hỗ trợ giá vàng khi nhà đầu tư tìm đến kim loại quý này như một tài sản trú ẩn an toàn. Tuy nhiên, phản ứng thị trường hiện tại lại khác: dòng vốn ngày càng chảy vào đồng USD như công cụ trú ẩn chủ đạo. Trong khi đó, khả năng giá dầu tiếp tục tăng làm gia tăng rủi ro về áp lực lạm phát bổ sung, điều có thể thúc đẩy Fed duy trì chính sách tiền tệ thắt chặt trong thời gian dài hơn.
Hệ quả là một tình huống bất thường đang hình thành: bất ổn địa chính trị lại gián tiếp củng cố các yếu tố gây sức ép lên giá vàng. Cần lưu ý rằng căng thẳng leo thang không nhất thiết làm giảm nhu cầu đối với kim loại quý này. Đúng hơn là sức mạnh của đồng USD và kỳ vọng lãi suất được điều chỉnh mới là những yếu tố lấn át tác động từ hoạt động mua vàng vì mục đích trú ẩn. Do đó, vàng không nhận được lực hỗ trợ từ các diễn biến địa chính trị như thường thấy trước đây – những yếu tố vốn thường góp phần đẩy giá vàng đi lên.
Các phát biểu gần đây của quan chức Fed càng củng cố kỳ vọng về việc tiếp tục thắt chặt tiền tệ. Chủ tịch Fed chi nhánh Kansas City, Jeff Schmid, cảnh báo rằng lạm phát vẫn “ở mức khó chấp nhận” – cao hơn đáng kể so với mục tiêu 2% của ngân hàng trung ương – và nhấn mạnh sự cần thiết phải kiềm chế các áp lực giá bền bỉ. Chủ tịch Fed chi nhánh Boston, Susan Collins, cũng nhận định các nhà hoạch định chính sách có thể “phải tăng lãi suất nhiều hơn so với dự kiến trước đây”, đồng thời ủng hộ cách tiếp cận từ tốn đối với việc thắt chặt thêm.
Theo công cụ CME FedWatch Tool, thị trường hiện đang gán xác suất khoảng 92% cho kịch bản tăng lãi suất 25 điểm cơ bản vào tháng 12, trong khi khả năng tăng mạnh hơn, 50 điểm cơ bản, vào khoảng 8%. Hơn nữa, giới giao dịch cũng đang định giá khả năng tiếp tục tăng lãi suất vào tháng 1 và tháng 3. Những kỳ vọng này phần lớn lý giải vì sao vàng tiếp tục giảm giá bất chấp rủi ro địa chính trị gia tăng.
Về góc độ kỹ thuật, tâm lý thị trường trên biểu đồ vàng khung ngày đã xấu đi rõ rệt. XAU/USD đã kiểm định vùng 3.830 USD, qua đó xác lập mức thấp trong tháng. Chỉ báo sức mạnh tương đối (RSI) đang ở gần ngưỡng 35, cho thấy đà giảm suy yếu nhưng chưa khẳng định trạng thái quá bán mạnh. Đồng thời, vàng đang giao dịch dưới cả đường trung bình động đơn giản (SMA) 100 ngày và 200 ngày, càng củng cố tâm lý tiêu cực trên thị trường. Nếu phá vỡ rõ ràng dưới mốc 3.830 USD, giá vàng có thể mở rộng đà giảm hướng đến ngưỡng tâm lý quan trọng 3.800 USD. Kịch bản này sẽ củng cố xu thế giảm đang chiếm ưu thế.
Ngược lại, việc giữ vững trên mốc 3.830 USD có thể tạo điều kiện cho một nhịp hồi kỹ thuật tạm thời. Tuy nhiên, vàng cần quay lại vùng 4.100 USD để có sự cải thiện đáng kể về mặt kỹ thuật. Mức này nằm phía trên đường SMA 20 ngày. Ở giai đoạn hiện tại, câu hỏi then chốt không phải là liệu căng thẳng địa chính trị có kéo dài hay không, mà là lập trường diều hâu của Fed có để lại đủ “dư địa” cho giá vàng phục hồi hay không. Chừng nào đồng USD còn duy trì sức mạnh nhờ kỳ vọng lãi suất cao hơn, thì ngay cả khi bất ổn địa chính trị tiếp tục leo thang, xu hướng giảm của kim loại quý này cũng khó có khả năng đảo chiều.